
Modèle · Sauvegarde & Redressement
Demander la remise gracieuse des pénalités et majorations fiscales
La remise gracieuse des pénalités permet à l’administration fiscale d’accorder une remise totale ou partielle des majorations, amendes et pénalités. Le modèle structure ainsi la demande adressée à la Direction générale des impôts. Il vise les pénalités nées d’un retard de déclaration ou de versement, sans remise en cause du principal. La demande se fonde notamment sur le 2° de l’article 236 du Code général des impôts.
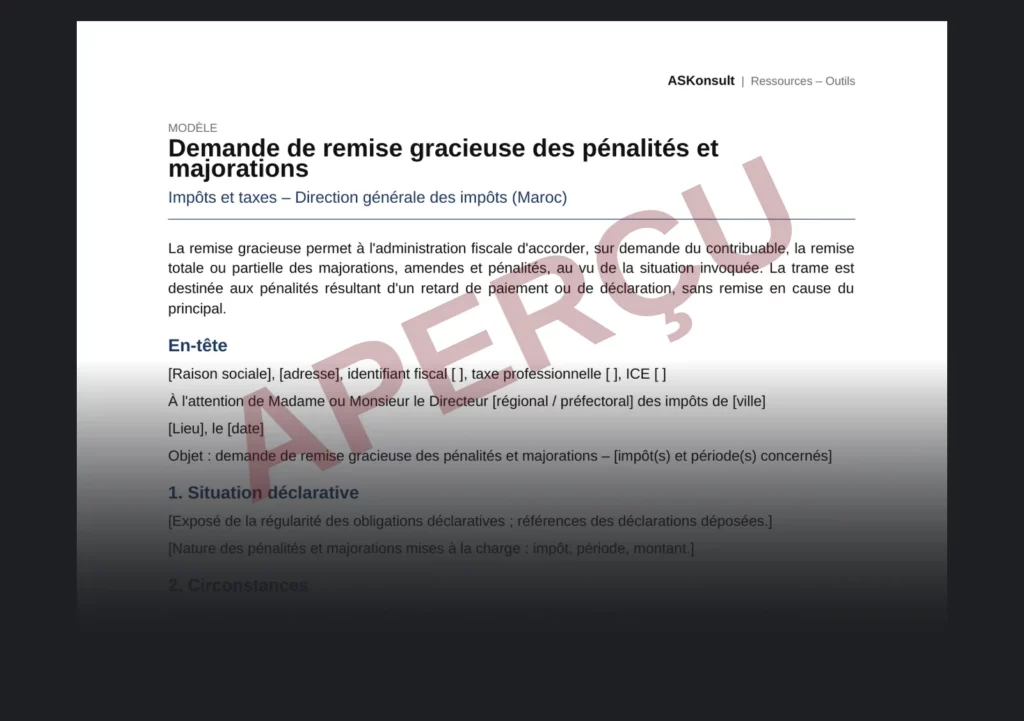
Ce que contient le modèle de demande de remise gracieuse
- Un en-tête adressé au directeur régional ou préfectoral des impôts, avec les identifiants de l’entreprise.
- La situation déclarative : déclarations déposées et pénalités mises à la charge, par impôt, période et montant.
- Les circonstances à l’origine du retard, leur caractère ponctuel et l’absence d’intention de se soustraire à l’impôt.
- La régularisation : acquittement du principal et mesures prises pour prévenir la réitération.
- La demande de remise totale ou, à défaut, partielle, puis la liste des pièces jointes.
- Des notes sur la distinction avec la réclamation, le dépôt de la demande et le suivi de la décision.
Quand demander la remise gracieuse des pénalités
La démarche concerne notamment les PME et ETI redevables de pénalités ou de majorations. Elle suppose l’absence de contestation du principal. En effet, la remise gracieuse ne conteste ni le principal ni la procédure et porte sur les seules sanctions. En revanche, la contestation du bien-fondé ou du montant de l’imposition relève de la réclamation prévue à l’article 235. Par ailleurs, la demande ne suspend pas, à elle seule, le recouvrement.
Mode d’emploi
L’entreprise identifie d’abord les impositions, les périodes et les pénalités visées. Elle expose ensuite sa situation et les circonstances invoquées, justificatifs à l’appui. Puis elle acquitte le principal et décrit ses mesures de régularisation. Enfin, elle dépose la demande contre accusé de réception, ou par les téléservices lorsque la procédure y est ouverte. Elle conserve alors la date de dépôt et l’accusé de réception.
Résultat attendu
La demande de remise gracieuse des pénalités présente ainsi une situation documentée et des pièces complètes. Le suivi rapproche ensuite la décision des montants mis en recouvrement. Un rejet ou une remise partielle n’empêche pas, toutefois, la régularisation du solde par échéancier auprès du receveur.
Fiche signalétique
| Format | PDF, 2 pages ; Word |
|---|---|
| Langues | français |
| Version | octobre 2026 |
| Départements | Sauvegarde & Redressement |
| Prérequis | Avis d’imposition, état des pénalités, situation de trésorerie |
| Public | PME et ETI redevables de pénalités ou majorations |
Limites
Le modèle ne couvre ni la représentation, ni la rédaction de réclamations contentieuses, ni l’adaptation au cas particulier. Par ailleurs, le destinataire de la demande se vérifie au regard des délégations en vigueur à la date du dépôt.
Pour aller plus loin : Sauvegarde & Redressement.
- Établi par ASKonsult
- Version : octobre 2026
Dans le même domaine
Checklist · Sauvegarde & Redressement
Repérer les signaux d’alerte d’une entreprise en difficulté
Les signaux d'alerte d'une entreprise en difficulté apparaissent rarement d'un seul coup. Ils s'accumulent d'abord sous forme de signaux faibles, financiers, opérationnels et juridiques.
Document d'information générale ; il ne constitue ni une consultation juridique ni un avis sur une situation particulière. Les références aux textes sont à vérifier dans leur rédaction en vigueur à la date d'utilisation.
Licence d'usage : usage interne de l'acquéreur, non exclusive et non cessible ; revente, diffusion et mise à disposition de tiers exclues (loi n° 2-00).
Cabinet de conseil non inscrit au barreau ; aucune représentation devant les juridictions ni acte réservé aux professions réglementées du droit.