
نموذج · الإنقاذ والتسوية القضائية
طلب الإبراء أو التخفيف من الغرامات والزيادات الضريبية
يتيح الإعفاء من الغرامات والزيادات بصفة استعطافية للإدارة الضريبية أن تمنح إعفاءً كلياً أو جزئياً من الزيادات والغرامات والذعائر. وهكذا يُهيكل النموذج الطلب الموجه إلى المديرية العامة للضرائب. ويستهدف الغرامات الناشئة عن التأخر في الإقرار أو في الدفع، دون منازعة في أصل الضريبة. ويستند الطلب على الخصوص إلى البند الثاني من المادة 236 من المدونة العامة للضرائب.
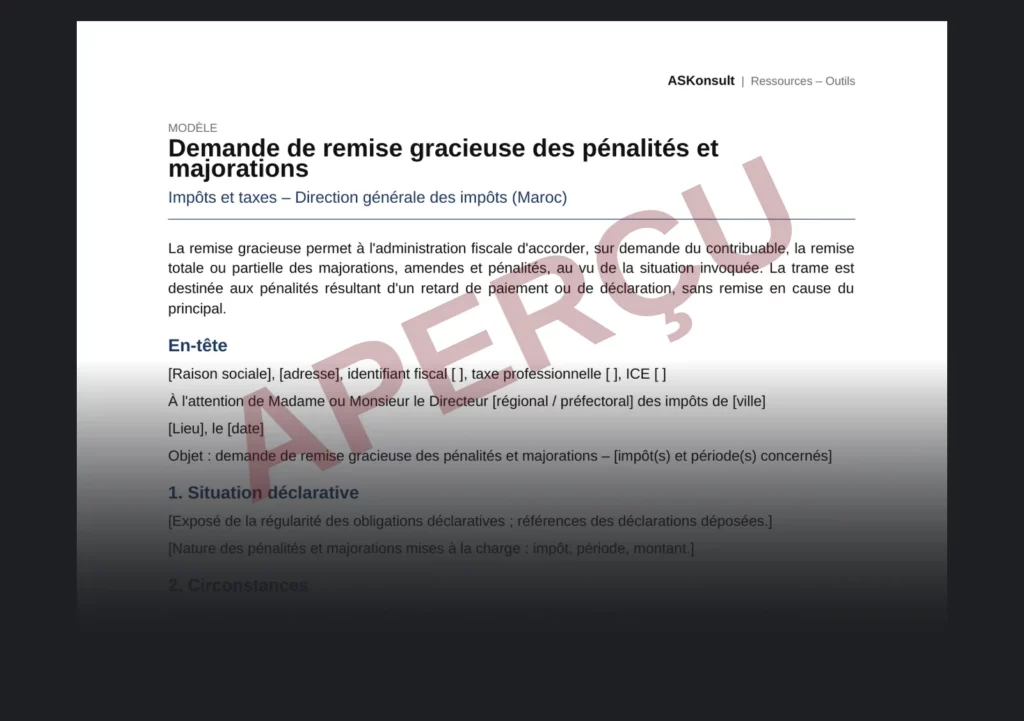
ما يتضمنه نموذج طلب الإعفاء من الغرامات والزيادات
- ترويسة موجهة إلى المدير الجهوي أو الإقليمي للضرائب، مع معرّفات المقاولة.
- الوضعية الإقرارية: الإقرارات المودعة والغرامات المفروضة، حسب الضريبة والفترة والمبلغ.
- الظروف التي أدت إلى التأخر، وطابعها العرضي، وانعدام نية التملص من الضريبة.
- التسوية: أداء أصل الضريبة والتدابير المتخذة لتفادي التكرار.
- طلب الإعفاء الكلي أو، عند تعذره، الجزئي، ثم قائمة المرفقات.
- ملاحظات حول التمييز بين الطلب والمطالبة، وإيداع الطلب، وتتبع القرار.
متى يُطلب الإعفاء من الغرامات والزيادات
يعني هذا الإجراء على الخصوص المقاولات الصغيرة والمتوسطة والمقاولات ذات الحجم الوسيط الملزمة بأداء غرامات أو زيادات. ويفترض عدم المنازعة في أصل الضريبة. ذلك أن طلب الإبراء أو التخفيف لا ينازع في أصل الضريبة ولا في المسطرة، ولا يخص سوى الجزاءات. في المقابل، تندرج المنازعة في أساس الضريبة أو في مبلغها ضمن المطالبة المنصوص عليها في المادة 235. فضلاً عن ذلك، لا يوقف الطلب، في حد ذاته، التحصيل.
طريقة الاستعمال
تحدد المقاولة أولاً الضرائب والفترات والغرامات المعنية. ثم تعرض وضعيتها والظروف المحتج بها، مدعومة بالمستندات المثبتة. بعد ذلك، تؤدي أصل الضريبة وتصف تدابير التسوية. وأخيراً، تودع الطلب مقابل وصل بالتسلم، أو عبر الخدمات الإلكترونية عندما تكون المسطرة متاحة فيها. وتحتفظ حينئذ بتاريخ الإيداع وبوصل التسلم.
النتيجة المنتظرة
وهكذا يعرض طلب الإعفاء من الغرامات والزيادات وضعية موثقة ووثائق كاملة. ثم يقابل التتبع القرار بالمبالغ المدرجة للتحصيل. غير أن الرفض أو الإعفاء الجزئي لا يحول دون تسوية الرصيد وفق جدول آجال لدى القابض.
البطاقة التقنية
| الصيغة | PDF، صفحتان؛ Word |
|---|---|
| اللغات | الفرنسية |
| الإصدار | أكتوبر 2026 |
| الأقسام | الإنقاذ والتسوية القضائية |
| المتطلبات المسبقة | الإشعار بالضريبة، وبيان الغرامات، ووضعية الخزينة |
| الفئة المستهدفة | المقاولات الصغيرة والمتوسطة والمقاولات ذات الحجم الوسيط الملزمة بأداء غرامات أو زيادات |
الحدود
لا يشمل النموذج التمثيل، ولا تحرير المطالبات النزاعية، ولا التكييف مع الحالة الخاصة. فضلاً عن ذلك، يُتحقَّق من الجهة الموجه إليها الطلب في ضوء التفويضات السارية في تاريخ الإيداع.
للتعمق: الإنقاذ والتسوية القضائية.
- من إعداد ASKonsult
- الإصدار: octobre 2026
في المجال نفسه
قائمة تحقق · الإنقاذ والتسوية القضائية
رصد مؤشرات الإنذار بصعوبات المقاولة
نادراً ما تظهر مؤشرات الإنذار بصعوبات المقاولة دفعة واحدة. فهي تتراكم أولاً في شكل إشارات ضعيفة، مالية وتشغيلية وقانونية. غير أن أي لوحة قيادة لا تجمعها تلقائياً. وتحصر قائمة التحقق نحو عشرين منها، موزعة على أربع فئات.
للتعمق أكثر استشارة المقاولة في وضعية صعبة بالمغرب: قراءة مؤشرات الإنذار
وثيقة إعلامية عامة، لا تشكل استشارة قانونية ولا رأيًا بشأن وضعية خاصة. ويتعين التحقق من المراجع القانونية في صيغتها السارية في تاريخ الاستعمال.
ترخيص الاستعمال: استعمال داخلي للمقتني، غير حصري وغير قابل للتفويت؛ ويُستثنى إعادة البيع والنشر والإتاحة للغير (القانون رقم 2.00).
مكتب استشارة غير مسجَّل في هيئة المحامين؛ لا تمثيل أمام المحاكم ولا أي عمل محفوظ للمهن القانونية المنظَّمة.