
Modelo · Salvaguarda & reflotamiento
Solicitar la condonación graciable de las penalizaciones y recargos tributarios
La condonación graciable de las penalizaciones permite a la administración tributaria conceder una condonación total o parcial de los recargos, multas y penalizaciones. El modelo estructura así la solicitud dirigida a la Dirección General de Impuestos. Se refiere a las penalizaciones derivadas de un retraso en la declaración o en el ingreso, sin cuestionar el principal. La solicitud se basa, en particular, en el apartado 2.º del artículo 236 del Código General de Impuestos.
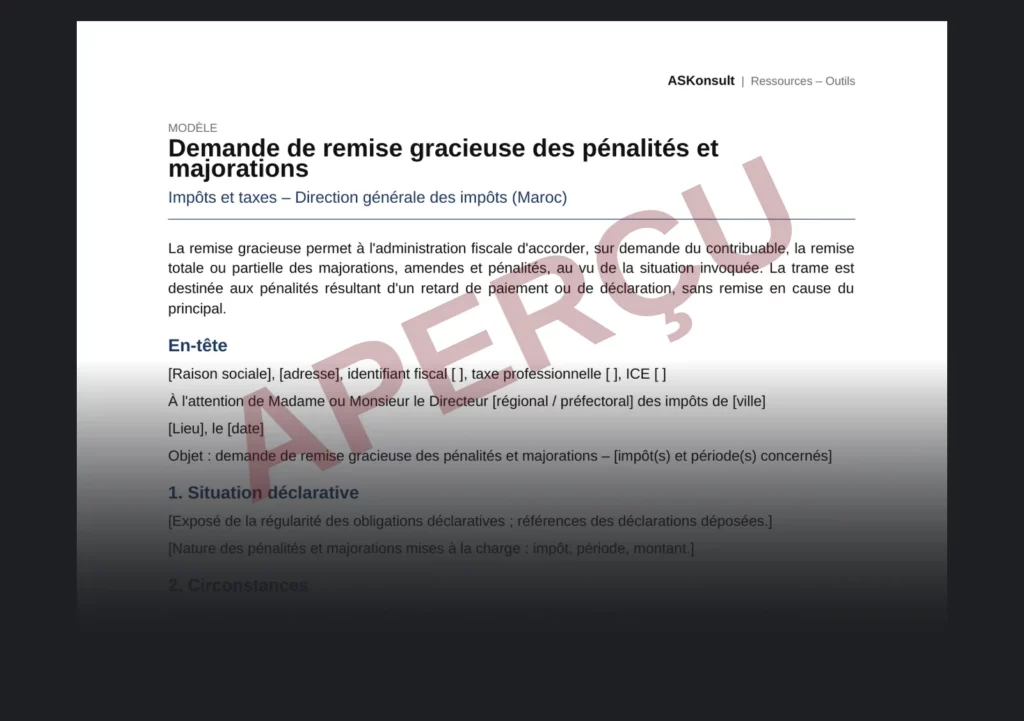
Qué contiene el modelo de solicitud de condonación graciable
- Un encabezamiento dirigido al director regional o prefectoral de impuestos, con los identificadores de la empresa.
- La situación declarativa: declaraciones presentadas y penalizaciones impuestas, por impuesto, período e importe.
- Las circunstancias que originaron el retraso, su carácter puntual y la ausencia de intención de eludir el impuesto.
- La regularización: pago del principal y medidas adoptadas para prevenir la reiteración.
- La solicitud de condonación total o, en su defecto, parcial y, a continuación, la lista de documentos adjuntos.
- Notas sobre la distinción con la reclamación, la presentación de la solicitud y el seguimiento de la decisión.
Cuándo solicitar la condonación graciable de las penalizaciones
El trámite concierne, en particular, a las pymes y a las empresas de tamaño intermedio sujetas a penalizaciones o recargos. Supone la ausencia de impugnación del principal. En efecto, la condonación graciable no impugna ni el principal ni el procedimiento y se refiere únicamente a las sanciones. En cambio, la impugnación del fundamento o del importe de la imposición corresponde a la reclamación prevista en el artículo 235. Además, la solicitud no suspende, por sí sola, el cobro.
Modo de empleo
La empresa identifica primero los impuestos, los períodos y las penalizaciones de que se trate. A continuación, expone su situación y las circunstancias invocadas, con los justificantes correspondientes. Después, paga el principal y describe sus medidas de regularización. Por último, presenta la solicitud con acuse de recibo, o a través de los servicios telemáticos cuando el procedimiento lo permita. Conserva entonces la fecha de presentación y el acuse de recibo.
Resultado esperado
La solicitud de condonación graciable de las penalizaciones presenta así una situación documentada y documentos completos. El seguimiento coteja después la decisión con los importes puestos al cobro. No obstante, una desestimación o una condonación parcial no impide la regularización del saldo mediante un calendario de pagos ante el recaudador.
Ficha técnica
| Formato | PDF, 2 páginas; Word |
|---|---|
| Idiomas | francés |
| Versión | octubre de 2026 |
| Departamentos | Salvaguarda & reflotamiento |
| Requisitos previos | Aviso de liquidación, relación de penalizaciones, situación de tesorería |
| Público | Pymes y empresas de tamaño intermedio sujetas a penalizaciones o recargos |
Límites
El modelo no cubre la representación, ni la redacción de reclamaciones contenciosas, ni la adaptación al caso particular. Además, el destinatario de la solicitud se verifica a la luz de las delegaciones vigentes en la fecha de presentación.
Para saber más: Salvaguarda & reflotamiento.
- Elaborado por ASKonsult
- Versión: octobre 2026
En el mismo ámbito
Lista de control · Salvaguarda & reflotamiento
Detectar las señales de alerta de una empresa en dificultades
Las señales de alerta empresarial rara vez aparecen de golpe cuando una empresa entra en dificultades. Primero se acumulan en forma de señales débiles, financieras, operativas y jurídicas.
Para ir más allá Consulta empresa en dificultades en Marruecos: leer las señales de alerta
Documento de información general; no constituye ni asesoramiento jurídico ni un dictamen sobre una situación particular. Las referencias a los textos deben comprobarse en su redacción vigente en la fecha de utilización.
Licencia de uso: uso interno del adquirente, no exclusiva e intransferible; se excluyen la reventa, la difusión y la puesta a disposición de terceros (Ley n.º 2-00).
Firma de consultoría no inscrita en el Colegio de Abogados; ninguna representación ante los tribunales ni acto reservado a las profesiones jurídicas reguladas.