
Modelo · Cumplimiento & contencioso aduanero
Preparar una solicitud de transacción aduanera y una oferta de pago transaccional
La solicitud de transacción aduanera tiene por objeto poner fin a un procedimiento contencioso mediante un acuerdo con la administración. El modelo articula, en primer lugar, una solicitud principal de condonación de la totalidad de las multas. Formula, a continuación, una oferta subsidiaria de pago transaccional global a tanto alzado. El esquema estructura así una solicitud dirigida a la Administración de Aduanas e Impuestos Indirectos.
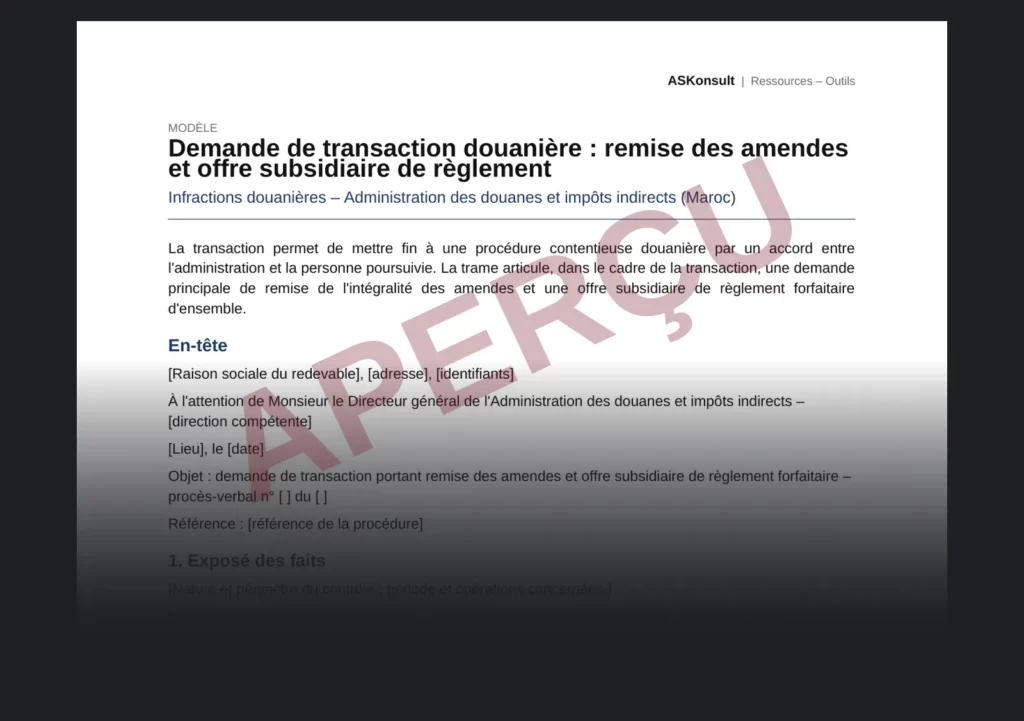
Qué contiene el modelo de solicitud de transacción aduanera
- Un encabezamiento dirigido al Director General de la Administración de Aduanas e Impuestos Indirectos, con la referencia del acta.
- Una exposición de los hechos: naturaleza del control, cooperación prestada, resultado y derechos ya abonados.
- Los elementos de buena fe: origen de la irregularidad, ausencia de antecedentes contenciosos y medidas correctoras.
- La situación financiera: desembolsos ya efectuados, capacidad de pago y posible fraccionamiento.
- Las solicitudes principal y subsidiaria y, a continuación, la lista de documentos adjuntos.
- Notas de uso basadas en los artículos 220 y 273 a 275 del Código de Aduanas e Impuestos Indirectos.
Cuándo recurrir a la transacción
La solicitud de transacción aduanera se presenta tras un control que haya dado lugar a un acta o a una notificación. En efecto, la transacción puede producirse antes o después de la sentencia firme. El modelo concierne, en particular, a las empresas importadoras y exportadoras que han cooperado en el control y han regularizado sus prácticas. No obstante, la oferta cuantificada compromete al deudor: debe corresponder a una capacidad financiera real y documentada.
Modo de empleo
La empresa reúne primero el acta y los justificantes de pago de los derechos e intereses ya abonados. A continuación, redacta la exposición de los hechos y los elementos de buena fe. Después, documenta su situación financiera y cuantifica la oferta subsidiaria. Por último, el representante legal firma la solicitud y adjunta los documentos. La empresa sigue entonces por escrito la ejecución de la decisión hasta el cierre del expediente.
Resultado esperado
El expediente presenta así una argumentación ordenada y documentos completos. Distingue la condonación de las multas, con carácter principal, del pago transaccional a tanto alzado, con carácter subsidiario. No obstante, los derechos e impuestos normalmente exigibles no pueden ser objeto de condonación, sin perjuicio de los artículos 86 bis y 166 ter.
Ficha técnica
| Formato | PDF, 2 páginas; Word |
|---|---|
| Idiomas | francés |
| Versión | octubre de 2026 |
| Departamentos | Cumplimiento & contencioso aduanero |
| Requisitos previos | Acta o notificación, justificantes de la operación |
| Público | Empresas importadoras y exportadoras objeto de una constatación aduanera |
Límites
El modelo no incluye la redacción de escritos procesales, ni la representación ante la administración o los órganos jurisdiccionales, ni la adaptación al caso particular. Además, la transacción sigue sujeta a ratificación, conforme al artículo 274 del Código de Aduanas e Impuestos Indirectos.
Para saber más: Cumplimiento & contencioso aduanero.
- Elaborado por ASKonsult
- Versión: octobre 2026
En el mismo ámbito
Lista de control · Comercio internacional & exportación
Medir la exposición al Mecanismo de Ajuste en Frontera por Carbono
La exposición al MAFC afecta a los exportadores de acero, aluminio, cemento, fertilizantes, electricidad o hidrógeno a la Unión Europea. En efecto, el mecanismo inició su fase definitiva el 1 de enero de 2026.
Lista de control · Cumplimiento & contencioso aduanero
Pruebas de origen preferencial: documentos exigibles
Los justificantes de la prueba de origen condicionan el beneficio del trato preferencial entre la Unión Europea y Marruecos. En efecto, la prueba se presenta en la importación.
Lista de control · Cumplimiento & contencioso aduanero
Preparar una verificación a posteriori del origen preferencial
La verificación a posteriori del origen preferencial pone en juego el trato arancelario concedido en la importación en Marruecos.
Para ir más allá Consulta de control y regularización aduanera en Marruecos: interpretar la situación y organizar la respuesta
Documento de información general; no constituye ni asesoramiento jurídico ni un dictamen sobre una situación particular. Las referencias a los textos deben comprobarse en su redacción vigente en la fecha de utilización.
Licencia de uso: uso interno del adquirente, no exclusiva e intransferible; se excluyen la reventa, la difusión y la puesta a disposición de terceros (Ley n.º 2-00).
Firma de consultoría no inscrita en el Colegio de Abogados; ninguna representación ante los tribunales ni acto reservado a las profesiones jurídicas reguladas.