
Modèle · Conformité & Contentieux Douanier
Préparer une demande de transaction douanière et une offre de règlement
La demande de transaction douanière vise à mettre fin à une procédure contentieuse par un accord avec l’administration. Le modèle articule d’abord une demande principale de remise de l’intégralité des amendes. Il formule ensuite une offre subsidiaire de règlement forfaitaire d’ensemble. La trame structure ainsi une demande adressée à l’Administration des douanes et impôts indirects.
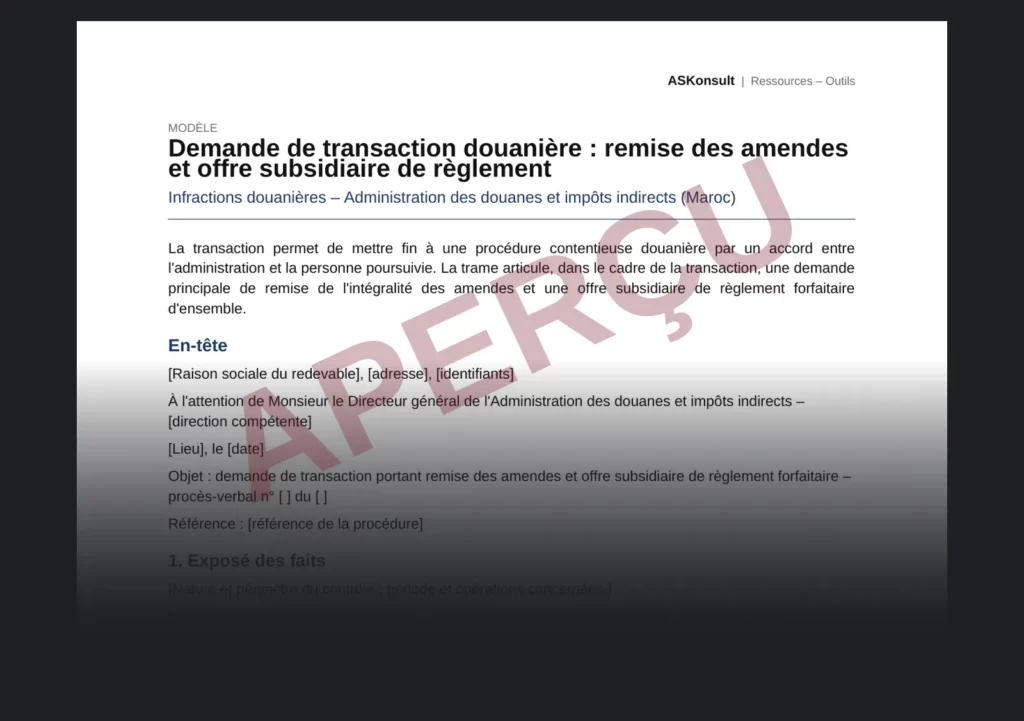
Ce que contient le modèle de demande de transaction douanière
- Un en-tête adressé au Directeur général de l’Administration des douanes et impôts indirects, avec la référence du procès-verbal.
- Un exposé des faits : nature du contrôle, coopération apportée, résultat et droits déjà acquittés.
- Les éléments de bonne foi : origine de l’irrégularité, absence d’antécédent contentieux et mesures correctrices.
- La situation financière : décaissements déjà opérés, capacité de règlement et échelonnement éventuel.
- Les demandes principale et subsidiaire, puis la liste des pièces jointes.
- Des notes d’utilisation fondées sur les articles 220 et 273 à 275 du Code des douanes et impôts indirects.
Quand recourir à la transaction
La demande de transaction douanière intervient après un contrôle ayant donné lieu à un procès-verbal ou à une notification. En effet, la transaction peut intervenir avant ou après jugement définitif. Le modèle concerne notamment les entreprises importatrices et exportatrices qui ont coopéré au contrôle et régularisé leurs pratiques. Toutefois, l’offre chiffrée engage le redevable : elle doit correspondre à une capacité financière réelle et documentée.
Mode d’emploi
L’entreprise rassemble d’abord le procès-verbal et les quittances des droits et intérêts déjà acquittés. Elle rédige ensuite l’exposé des faits et les éléments de bonne foi. Puis elle documente sa situation financière et chiffre l’offre subsidiaire. Enfin, le représentant légal signe la demande et joint les pièces. L’entreprise suit alors par écrit l’exécution de la décision jusqu’à la clôture du dossier.
Résultat attendu
Le dossier présente ainsi une argumentation ordonnée et des pièces complètes. Il distingue la remise des amendes, à titre principal, du règlement forfaitaire, à titre subsidiaire. Toutefois, les droits et taxes normalement exigibles ne peuvent faire l’objet d’une remise, sous réserve des articles 86 bis et 166 ter.
Fiche signalétique
| Format | PDF, 2 pages ; Word |
|---|---|
| Langues | français |
| Version | octobre 2026 |
| Départements | Conformité & Contentieux Douanier |
| Prérequis | Procès-verbal ou notification, pièces justificatives de l’opération |
| Public | Entreprises importatrices et exportatrices faisant l’objet d’un constat douanier |
Limites
Le modèle ne comprend ni la rédaction d’actes de procédure, ni la représentation devant l’administration ou les juridictions, ni l’adaptation au cas particulier. Par ailleurs, la transaction reste soumise à ratification, selon l’article 274 du Code des douanes et impôts indirects.
Pour aller plus loin : Conformité & Contentieux Douanier.
- Établi par ASKonsult
- Version : octobre 2026
Dans le même domaine
Checklist · Commerce International & Export
Mesurer l’exposition au mécanisme d’ajustement carbone aux frontières
L'exposition au MACF concerne les exportateurs d'acier, d'aluminium, de ciment, d'engrais, d'électricité ou d'hydrogène vers l'Union européenne. En effet, le mécanisme a ouvert sa phase définitive le 1er janvier 2026.
Checklist · Conformité & Contentieux Douanier
Preuves d’origine préférentielle : pièces exigibles
Les pièces justificatives de la preuve d'origine conditionnent le bénéfice du traitement préférentiel entre l'Union européenne et le Maroc. En effet, la preuve se présente à l'importation.
Checklist · Conformité & Contentieux Douanier
Préparer un contrôle a posteriori de l’origine préférentielle
Le contrôle a posteriori de l'origine préférentielle met en jeu le traitement tarifaire accordé à l'importation au Maroc. En effet, l'administration peut demander au pays d'exportation de vérifier une preuve d'origine.
Document d'information générale ; il ne constitue ni une consultation juridique ni un avis sur une situation particulière. Les références aux textes sont à vérifier dans leur rédaction en vigueur à la date d'utilisation.
Licence d'usage : usage interne de l'acquéreur, non exclusive et non cessible ; revente, diffusion et mise à disposition de tiers exclues (loi n° 2-00).
Cabinet de conseil non inscrit au barreau ; aucune représentation devant les juridictions ni acte réservé aux professions réglementées du droit.