
Modelo · Comercio internacional & exportación
Extender una declaración del proveedor a efectos preferenciales
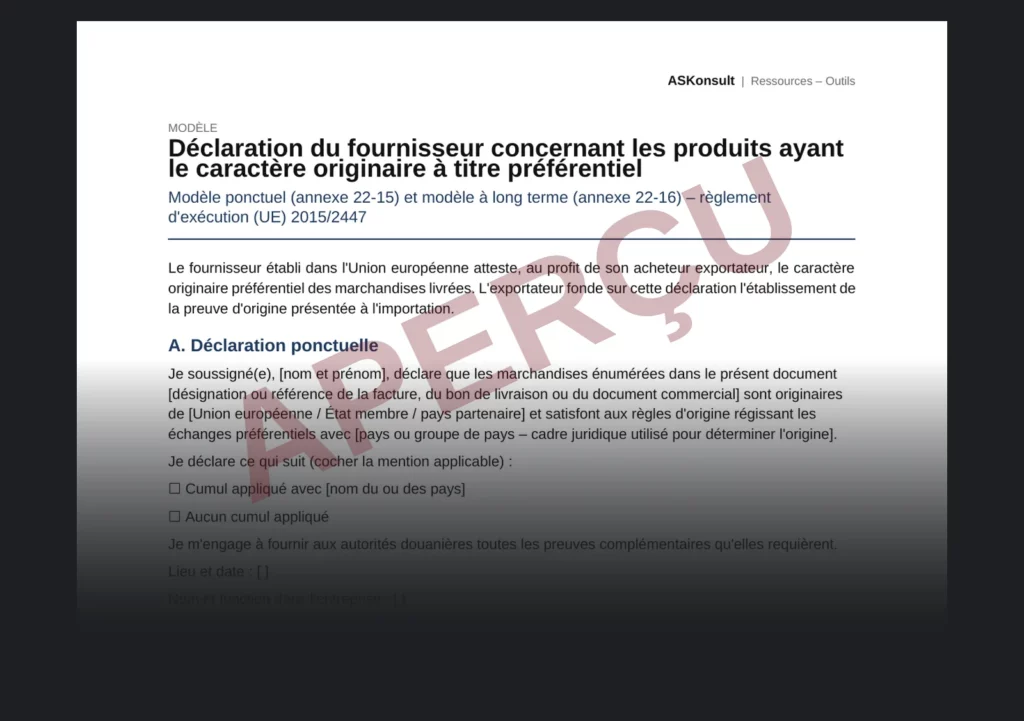
La declaración del proveedor acredita, en beneficio del comprador exportador, el carácter originario preferencial de las mercancías entregadas. El exportador basa después en este documento la prueba de origen presentada en la importación. El modelo recoge así las dos fórmulas del Reglamento de Ejecución (UE) 2015/2447: puntual y a largo plazo. Proporciona igualmente un documento utilizable en caso de control del origen.
Qué contiene el modelo de declaración del proveedor
- Una declaración puntual, extendida en la factura comercial, el albarán o cualquier otro documento comercial.
- Una declaración a largo plazo para envíos regulares, acompañada del compromiso de informar al comprador si deja de ser válida.
- Las menciones que deben marcarse sobre la acumulación, aplicada o no, con el nombre del país o países de que se trate.
- El compromiso de facilitar a las autoridades aduaneras todas las pruebas complementarias que requieran.
- Notas de uso sobre el período cubierto, la redacción reglamentaria y el marco jurídico del origen.
- Las referencias al Reglamento de Ejecución (UE) 2015/2447 y al Reglamento de Ejecución (UE) 2025/1728.
Cuándo extender esta declaración
El proveedor establecido en la Unión Europea cumplimenta esta declaración cuando su comprador exporta en el marco de intercambios preferenciales. La fórmula puntual cubre una entrega determinada. En cambio, la fórmula a largo plazo cubre productos suministrados regularmente al mismo comprador. El documento concierne, en particular, a los proveedores de primer y segundo nivel, a los compradores industriales y a los exportadores. Además, documenta el carácter originario de los insumos en caso de control.
Modo de empleo
El proveedor elige primero la fórmula puntual o a largo plazo. A continuación, designa las mercancías y, para la fórmula a largo plazo, el período cubierto. Este no excede de veinticuatro meses a partir de su fecha de inicio. Después, indica el origen, el marco jurídico utilizado y la mención de acumulación. Por último, firma, archiva la declaración y prevé su renovación.
Resultado esperado
El proveedor dispone entonces de una declaración del proveedor que recoge la redacción de los anexos 22-15 y 22-16. El comprador exportador basa, por tanto, su prueba de origen en un documento fechado, firmado y archivado.
Ficha técnica
| Formato | PDF, 2 páginas; Word |
|---|---|
| Idiomas | francés |
| Versión | octubre de 2026 |
| Departamentos | Comercio internacional & exportación; Cumplimiento & contencioso aduanero |
| Requisitos previos | Nomenclatura de los productos entregados e información sobre el origen de los insumos |
| Público | Proveedores de primer y segundo nivel, compradores industriales, exportadores |
Límites
El modelo no cubre la adaptación al caso particular, ni la revisión, ni la validación, ni el seguimiento, que corresponden a las consultas y los paquetes. No incluye ninguna representación. Además, los productos sin carácter originario preferencial se rigen por los modelos de los anexos 22-17 y 22-18.
Para saber más: Comercio internacional & exportación; Reglamento de Ejecución (UE) 2015/2447 (EUR-Lex).
- Elaborado por ASKonsult
- Versión: octobre 2026
En el mismo ámbito
Lista de control · Cumplimiento & contencioso aduanero
Preparar una verificación a posteriori del origen preferencial
La verificación a posteriori del origen preferencial pone en juego el trato arancelario concedido en la importación en Marruecos.
Cuestionario · Comercio internacional & exportación
Preparar una auditoría de diligencia debida de proveedores
La auditoría de diligencia debida de proveedores se prepara antes de la solicitud de la empresa contratante europea.
Lista de control · Comercio internacional & exportación
Medir la exposición al Mecanismo de Ajuste en Frontera por Carbono
La exposición al MAFC afecta a los exportadores de acero, aluminio, cemento, fertilizantes, electricidad o hidrógeno a la Unión Europea. En efecto, el mecanismo inició su fase definitiva el 1 de enero de 2026.
Para ir más allá Consulta de normas de origen aduanero: clasificación arancelaria, norma aplicable y pruebas
Documento de información general; no constituye ni asesoramiento jurídico ni un dictamen sobre una situación particular. Las referencias a los textos deben comprobarse en su redacción vigente en la fecha de utilización.
Licencia de uso: uso interno del adquirente, no exclusiva e intransferible; se excluyen la reventa, la difusión y la puesta a disposición de terceros (Ley n.º 2-00).
Firma de consultoría no inscrita en el Colegio de Abogados; ninguna representación ante los tribunales ni acto reservado a las profesiones jurídicas reguladas.