
Grille · Conseil Institutionnel & Ingénierie Territoriale
Recenser les engagements et passifs contingents d’un organisme public
Les passifs contingents d’un organisme public pèsent sur ses finances sans figurer au budget. En effet, il s’agit d’obligations dépendant d’un événement futur : appel d’une garantie, condamnation, sentence arbitrale. Leur réalisation peut ainsi excéder les marges de l’organisme. La grille procède donc en trois temps : inventaire, cotation, information.
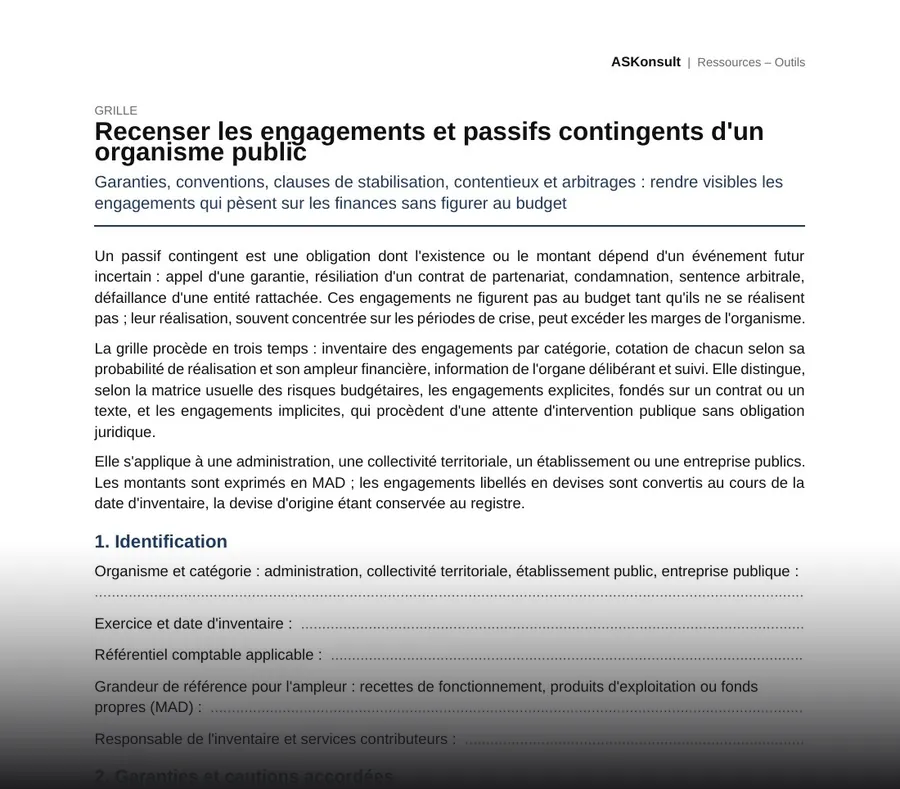
Les étapes de la grille des passifs contingents d’un organisme public
- Identification de l’organisme.
- Garanties et cautions accordées.
- Engagements conventionnels.
- Contentieux et arbitrages.
- Cotation de la probabilité et de l’ampleur, puis lecture.
- Information de l’organe délibérant et suivi.
- Enfin, un registre des engagements contingents et une synthèse.
Quand recenser les passifs contingents d’un organisme public
La grille sert d’abord lors de la préparation du budget. Elle sert également avant l’octroi d’une nouvelle garantie. Par ailleurs, elle éclaire l’information de l’organe délibérant.
Les directions financières des collectivités et des établissements publics en sont notamment les destinataires. Le document concerne aussi les organes de contrôle.
Mode d’emploi
La grille se renseigne d’abord par catégorie d’engagement : garanties, conventions, contentieux. La grille cote ensuite chaque engagement selon sa probabilité et son ampleur. Par ailleurs, la lecture de la cotation fait ressortir les engagements prioritaires. Enfin, le registre se met à jour et se présente à l’organe délibérant.
Résultat attendu
À l’issue de la grille, l’organisme dispose d’un registre coté de ses engagements contingents. Les engagements prioritaires apparaissent clairement. Par conséquent, l’organe délibérant décide en connaissance des risques, notamment avant l’octroi de nouvelles garanties.
Fiche signalétique
| Format | PDF, 4 pages |
|---|---|
| Langues | français, anglais, espagnol, arabe |
| Version | octobre 2026 |
| Accès | téléchargement après inscription |
| Portée | collectivités, établissements et entreprises publics |
Limites
La grille ne constitue pas un audit des comptes. De plus, la cotation repose sur les informations disponibles à la date de l’exercice. Enfin, le document se lit avec les notes d’utilisation et les références qu’il comporte.
Pour aller plus loin : conseil en politiques publiques ; Fonds monétaire international.
- Établi par ASKonsult
- Langues : français, anglais, espagnol, arabe
- Version : octobre 2026
Dans le même domaine
Grille · Conseil Institutionnel & Ingénierie Territoriale
Mesurer la capacité financière et institutionnelle d’une collectivité
La capacité financière d'une collectivité territoriale conditionne la réalisation de ses programmes. En effet, les lois organiques de 2015 imposent une évaluation des ressources et des dépenses prévisionnelles.
Grille · Intelligence & Marchés Publics
Décider de soumissionner à un appel d’offres
Décider de soumissionner à un appel d'offres suppose d'évaluer l'opportunité, la capacité et le risque. La grille intervient donc avant d'engager la préparation d'une offre.
Document d'information générale ; il ne constitue ni une consultation juridique ni un avis sur une situation particulière. Les références aux textes sont à vérifier dans leur rédaction en vigueur à la date d'utilisation.
Cabinet de conseil non inscrit au barreau ; aucune représentation devant les juridictions ni acte réservé aux professions réglementées du droit.