
Modèle · Commerce International & Export
Établir une déclaration d’origine du fournisseur à titre préférentiel
La déclaration d’origine du fournisseur atteste, au profit de l’acheteur exportateur, le caractère originaire préférentiel des marchandises livrées. L’exportateur fonde ensuite sur ce document la preuve d’origine présentée à l’importation. Le modèle reprend ainsi les deux formules du règlement d’exécution (UE) 2015/2447 : ponctuelle et à long terme. Il fournit également une pièce exploitable lors d’un contrôle de l’origine.
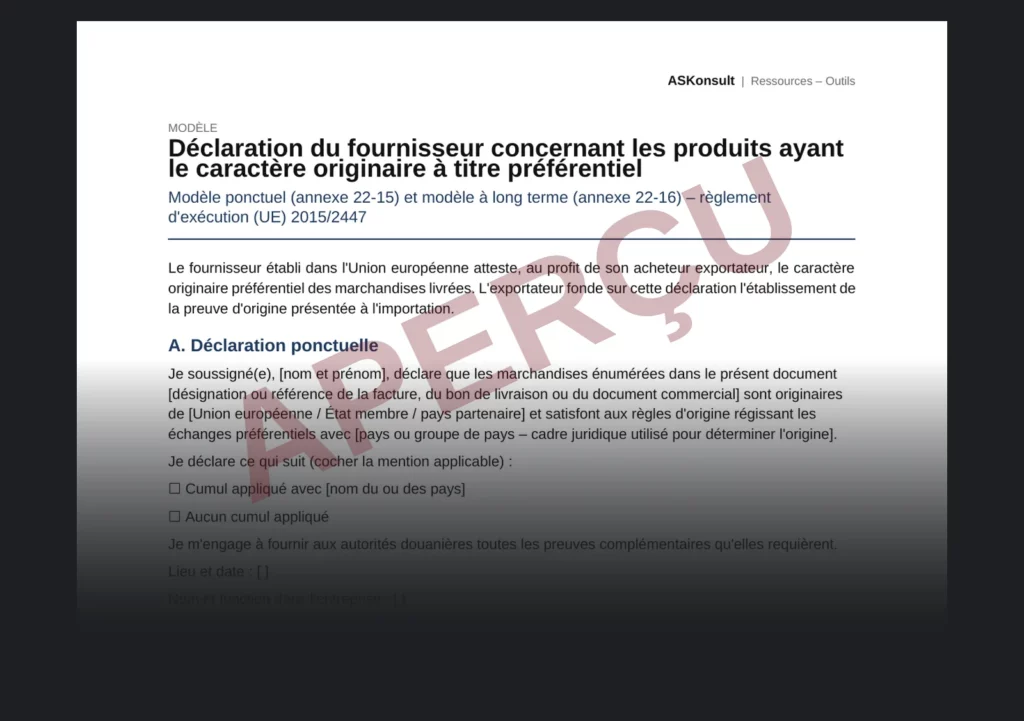
Ce que contient le modèle de déclaration d’origine du fournisseur
- Une déclaration ponctuelle, portée sur la facture commerciale, le bon de livraison ou tout autre document commercial.
- Une déclaration à long terme pour des envois réguliers, assortie de l’engagement d’informer l’acheteur si elle cesse d’être valable.
- Les mentions à cocher sur le cumul, appliqué ou non, avec le nom du ou des pays concernés.
- L’engagement de fournir aux autorités douanières toutes les preuves complémentaires qu’elles requièrent.
- Des notes d’utilisation sur la période couverte, le libellé réglementaire et le cadre juridique de l’origine.
- Les références au règlement d’exécution (UE) 2015/2447 et au règlement d’exécution (UE) 2025/1728.
Quand établir cette déclaration
Le fournisseur établi dans l’Union européenne remplit cette déclaration lorsque son acheteur exporte dans le cadre d’échanges préférentiels. La formule ponctuelle couvre une livraison déterminée. En revanche, la formule à long terme couvre des produits régulièrement fournis au même acheteur. Le document concerne notamment les fournisseurs de rang 1 et 2, les acheteurs industriels et les exportateurs. Par ailleurs, il documente le caractère originaire des intrants en cas de contrôle.
Mode d’emploi
Le fournisseur choisit d’abord la formule ponctuelle ou à long terme. Il désigne ensuite les marchandises et, pour la formule à long terme, la période couverte. Celle-ci ne dépasse pas vingt-quatre mois à compter de sa date de début. Puis il indique l’origine, le cadre juridique utilisé et la mention de cumul. Enfin, il signe, archive la déclaration et prévoit son renouvellement.
Résultat attendu
Le fournisseur dispose alors d’une déclaration d’origine du fournisseur qui reprend le libellé des annexes 22-15 et 22-16. L’acheteur exportateur fonde donc sa preuve d’origine sur une pièce datée, signée et archivée.
Fiche signalétique
| Format | PDF, 2 pages ; Word |
|---|---|
| Langues | français |
| Version | octobre 2026 |
| Départements | Commerce International & Export ; Conformité & Contentieux Douanier |
| Prérequis | Nomenclature des produits livrés et informations d’origine des intrants |
| Public | Fournisseurs de rang 1 et 2, acheteurs industriels, exportateurs |
Limites
Le modèle ne couvre ni l’adaptation au cas particulier, ni la relecture, ni la validation, ni le suivi, qui relèvent des consultations et des packs. Il n’inclut aucune représentation. En outre, les produits sans caractère originaire préférentiel relèvent des modèles des annexes 22-17 et 22-18.
Pour aller plus loin : Commerce International & Export ; Règlement d’exécution (UE) 2015/2447 (EUR-Lex).
- Établi par ASKonsult
- Version : octobre 2026
Dans le même domaine
Checklist · Conformité & Contentieux Douanier
Préparer un contrôle a posteriori de l’origine préférentielle
Le contrôle a posteriori de l'origine préférentielle met en jeu le traitement tarifaire accordé à l'importation au Maroc. En effet, l'administration peut demander au pays d'exportation de vérifier une preuve d'origine.
Questionnaire · Commerce International & Export
Préparer un audit de vigilance fournisseur
L'audit de vigilance fournisseur se prépare avant la demande du donneur d'ordre européen.
Checklist · Commerce International & Export
Mesurer l’exposition au mécanisme d’ajustement carbone aux frontières
L'exposition au MACF concerne les exportateurs d'acier, d'aluminium, de ciment, d'engrais, d'électricité ou d'hydrogène vers l'Union européenne. En effet, le mécanisme a ouvert sa phase définitive le 1er janvier 2026.
Document d'information générale ; il ne constitue ni une consultation juridique ni un avis sur une situation particulière. Les références aux textes sont à vérifier dans leur rédaction en vigueur à la date d'utilisation.
Licence d'usage : usage interne de l'acquéreur, non exclusive et non cessible ; revente, diffusion et mise à disposition de tiers exclues (loi n° 2-00).
Cabinet de conseil non inscrit au barreau ; aucune représentation devant les juridictions ni acte réservé aux professions réglementées du droit.