
نموذج · الامتثال والمنازعات الجمركية
إعداد طلب مصالحة جمركية وعرض للتسوية
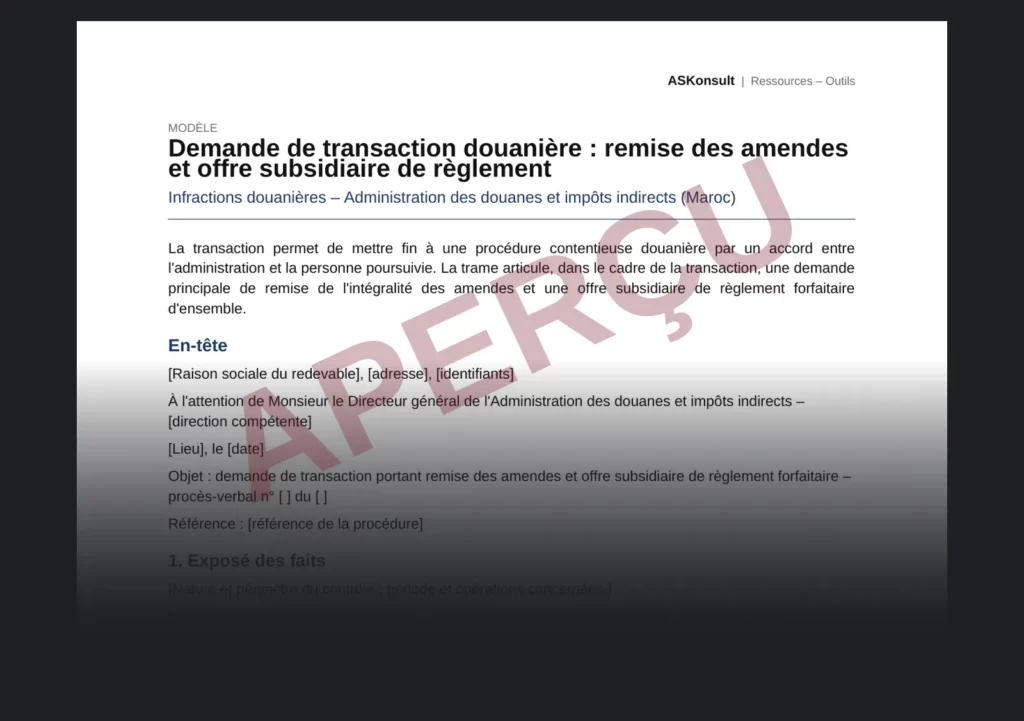
يرمي طلب المصالحة الجمركية إلى إنهاء مسطرة نزاعية عن طريق اتفاق مع الإدارة. ويصوغ النموذج أولاً طلباً أصلياً بالإعفاء من مجموع الغرامات. ثم يقدّم عرضاً احتياطياً لتسوية جزافية شاملة. وهكذا تُهيكل المسودة طلباً موجهاً إلى إدارة الجمارك والضرائب غير المباشرة.
ما يتضمنه نموذج طلب المصالحة الجمركية
- ترويسة موجهة إلى المدير العام لإدارة الجمارك والضرائب غير المباشرة، مع مرجع المحضر.
- عرض للوقائع: طبيعة المراقبة، والتعاون المقدَّم، والنتيجة، والرسوم المؤداة سلفاً.
- عناصر حسن النية: أصل المخالفة، وانعدام السوابق النزاعية، والتدابير التصحيحية.
- الوضعية المالية: المبالغ المصروفة سلفاً، والقدرة على التسوية، والتقسيط المحتمل.
- الطلبان الأصلي والاحتياطي، ثم قائمة المرفقات.
- ملاحظات الاستعمال المستندة إلى الفصول 220 و273 إلى 275 من مدونة الجمارك والضرائب غير المباشرة.
متى يُلجأ إلى المصالحة
يأتي طلب المصالحة الجمركية بعد مراقبة أسفرت عن تحرير محضر أو عن تبليغ. ذلك أن المصالحة يمكن أن تتم قبل صدور الحكم النهائي أو بعده. ويعني النموذج على الخصوص المقاولات المستوردة والمصدِّرة التي تعاونت أثناء المراقبة وسوّت ممارساتها. غير أن العرض المحدد المبلغ يُلزم الملزَم بالأداء: إذ يجب أن يطابق قدرة مالية حقيقية وموثقة.
طريقة الاستعمال
تجمع المقاولة أولاً المحضر ووصولات أداء الرسوم والفوائد المؤداة سلفاً. ثم تحرر عرض الوقائع وعناصر حسن النية. بعد ذلك، توثّق وضعيتها المالية وتحدد مبلغ العرض الاحتياطي. وأخيراً، يوقّع الممثل القانوني الطلب ويرفق به الوثائق. ثم تتتبع المقاولة كتابةً تنفيذ القرار إلى حين إغلاق الملف.
النتيجة المنتظرة
وهكذا يعرض الملف حججاً مرتبة ووثائق كاملة. ويميّز بين الإعفاء من الغرامات، بصفة أصلية، والتسوية الجزافية، بصفة احتياطية. غير أن الرسوم والمكوس المستحقة عادةً لا يمكن أن تكون موضوع إعفاء، مع مراعاة الفصلين 86 مكرر و166 المكرر مرتين.
البطاقة التقنية
| الصيغة | PDF، صفحتان؛ Word |
|---|---|
| اللغات | الفرنسية |
| الإصدار | أكتوبر 2026 |
| الأقسام | الامتثال والمنازعات الجمركية |
| المتطلبات المسبقة | محضر أو تبليغ، والمستندات المثبتة للعملية |
| الفئة المستهدفة | المقاولات المستوردة والمصدِّرة موضوع معاينة جمركية |
الحدود
لا يشمل النموذج تحرير الإجراءات المسطرية، ولا التمثيل أمام الإدارة أو المحاكم، ولا التكييف مع الحالة الخاصة. فضلاً عن ذلك، تظل المصالحة خاضعة للمصادقة، وفقاً للفصل 274 من مدونة الجمارك والضرائب غير المباشرة.
للتعمق: الامتثال والمنازعات الجمركية.
- من إعداد ASKonsult
- الإصدار: octobre 2026
في المجال نفسه
قائمة تحقق · التجارة الدولية والتصدير
قياس التعرض لآلية تعديل الكربون على الحدود
يهم التعرض لآلية تعديل الكربون على الحدود (CBAM) مصدّري الصلب أو الألومنيوم أو الإسمنت أو الأسمدة أو الكهرباء أو الهيدروجين نحو الاتحاد الأوروبي. ذلك أن الآلية دخلت مرحلتها النهائية في 1 يناير 2026.
قائمة تحقق · الامتثال والمنازعات الجمركية
إثباتات المنشأ التفضيلي: الوثائق المطلوبة
تُعد مستندات إثبات المنشأ شرطاً للاستفادة من المعاملة التفضيلية بين الاتحاد الأوروبي والمغرب. ذلك أن الإثبات يُقدَّم عند الاستيراد. ثم يتعين على المصدِّر أن يكون قادراً على أن يثبت، عند الطلب، الصفة المنشئية للبضائع.
قائمة تحقق · الامتثال والمنازعات الجمركية
التحضير للمراقبة البعدية للمنشأ التفضيلي
تضع المراقبة البعدية للمنشأ التفضيلي على المحك المعاملة التعريفية الممنوحة عند الاستيراد إلى المغرب. ذلك أن الإدارة يمكنها أن تطلب من بلد التصدير التحقق من إثبات المنشأ.
للتعمق أكثر استشارة المراقبة والتقويم الجمركي بالمغرب: قراءة الوضعية وتنظيم الرد
وثيقة إعلامية عامة، لا تشكل استشارة قانونية ولا رأيًا بشأن وضعية خاصة. ويتعين التحقق من المراجع القانونية في صيغتها السارية في تاريخ الاستعمال.
ترخيص الاستعمال: استعمال داخلي للمقتني، غير حصري وغير قابل للتفويت؛ ويُستثنى إعادة البيع والنشر والإتاحة للغير (القانون رقم 2.00).
مكتب استشارة غير مسجَّل في هيئة المحامين؛ لا تمثيل أمام المحاكم ولا أي عمل محفوظ للمهن القانونية المنظَّمة.